1 octobre 2026
télécharger la note
PROGRAMMATION PLURIANNUELLE DE L’ÉNERGIE ET 10ÈME APPEL D’OFFRES POUR L’ÉOLIEN EN MER : DES DÉFIS À RELEVER POUR QUE LA FILIÈRE CHANGE D’ÉCHELLE !
Face à l’urgence climatique, la transition énergétique impose une sortie progressive des énergies fossiles (décarbonation) au profit d’une électrification massive des usages et d’une diversification du mix énergétique. C’est dans ce contexte que l’augmentation des énergies renouvelables est rendue indispensable. La troisième Programmation Pluriannuelle de l’Énergie (PPE3), qui cadre le déploiement des infrastructures de production d’énergie à l’échelle du pays pour la décennie à venir, a pleinement intégré ces enjeux. Avec un objectif de 15 GW d’éolien en mer mis en service en 2035 inscrits dans ce plan, cette technologie jouera un rôle prépondérant. L’atteinte de cet objectif repose en grande partie sur le succès de l’Appel d’Offres n°10 pour l’éolien en mer (AO10) puisque celui-ci prévoit l’attribution de 10 GW de capacités début 2027. Sa réussite dépendra de son attractivité, notamment au regard des conditions économiques et contractuelles proposées, de la cohérence des tarifs avec les conditions des sites et du respect du calendrier d’instruction. Il devra enfin s’inscrire dans une trajectoire durable, avec le lancement des AO11 et suivants, afin d’éviter les effets de « stop and go » qui pénalisent la filière. Ce déploiement sans précédent ne pourra se concrétiser sans relever des défis structurels majeurs : adaptation des infrastructures portuaires, consolidation d’une chaîne de valeur européenne résiliente, gestion prévisionnelle des ressources humaines et pérennisation d’une planification concertée.
Des objectifs nationaux qui s’inscrivent dans un cadre européen
En accord avec les objectifs d’augmentation de la production électrique renouvelable à l’échelle du continent, la Commission Européenne a mis en place une stratégie visant à développer massivement l’éolien en mer. L’objectif final non contraignant est une capacité installée cumulée de 300 GW à horizon 2050 au sein des États membres (60 GW en 2030). Dans le cadre de la déclaration d’Ostende, 9 pays européens ont amplifié cette ambition en fixant à eux seuls un objectif commun de 120 GW installés en 2030 et au moins 300 GW en 2050 à l’échelle de la mer du Nord. Concernant les énergies océaniques, la stratégie « EMR » de l’Union Européenne ambitionne une capacité installée de 40 GW en 2050.
Changement d’échelle pour l’éolien en mer : 15 GW mis en service en 2035 prévus dans la PPE !
En France, le déploiement de nouvelles capacités de production d’énergie est réalisé selon les objectifs fixés par la Programmation Pluriannuelle de l’Énergie (PPE). Révisée tous les cinq ans, elle définit la trajectoire du mix énergétique national pour les dix prochaines années. La PPE3, en vigueur depuis le 14 février 2026, couvre la période 2026-2035 et détermine les capacités de production à attribuer sur cette période. Compte tenu du besoin croissant en électricité décarbonée et de la nécessaire diversification de nos moyens de production pour rendre le mix électrique plus résilient face aux crises, il est indispensable de développer rapidement et massivement de nouveaux moyens de production d’énergies renouvelables. Dans cette optique, un déploiement massif de l’éolien en mer figure dans les objectifs inscrits dans la PPE3.
15 GW
d’éolien en mer mis en service en France en 2035
selon les objectifs inscrits dans la PPE3
26 GW
d’éolien en mer mis en service en France en 2040
selon les objectifs inscrits dans la PPE3
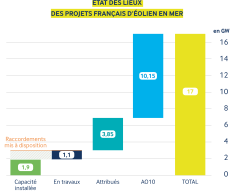
Au second trimestre 2026, le volume de projets attribués en phase de développement est désormais de 3,85 GW (3,1 GW d’éolien posé et 750 MW de flottant). Ces capacités viendront s’ajouter aux 3 GW qui devraient être en service à horizon fin 2027 et pour lesquels les travaux de raccordement sont d’ores et déjà achevés. Au total, ce sont donc environ 6,85 GW d’éolien en mer qui ont d’ores et déjà été attribués. Pour sécuriser la trajectoire de 15 GW mis en service en 2035 (et 18 GW en 2037), la PPE3 prévoit d’attribuer 10 GW supplémentaires d’ici début 2027 (AO10), dans des localisations identifiées à l’issue des débats publics passés, tout en créant les conditions de la poursuite d’un développement ambitieux dans les années qui suivront. Il s’agira notamment de lancer et attribuer d’ici à 2030-2031 un ou plusieurs appels d’offres sur les zones issues des débats publics, de façon à atteindre 26 GW mis en service en 2040 (ce qui donnera la visibilité nécessaire aux acteurs du secteur). La trajectoire fixée par la PPE3 est ainsi atteignable sous réserve de respecter les échéances prévues pour les projets en cours de développement et de sécuriser dès à présent les étapes nécessaires aux futurs appels d’offres.
La PPE prévoit le lancement d’un 1er appel d’offres commercial pour l’hydrolien en France, d’une capacité de 250 MW au raz Blanchard, avec un objectif d’attribution d’ici à 2030. Selon les résultats et l’évolution des coûts de la technologie, un ou plusieurs appels d’offres complémentaires pourront être lancés, notamment sur la même zone. Avant ce déploiement commercial prévu dans la programmation énergétique nationale, deux fermes pilotes sont actuellement en développement pour une mise en service d’ici 2028, sous réserve d’obtention d’un tarif d’achat de leur production d’électricité. Concernant les autres EMR, il est indiqué dans le document qu’il faudra « continuer à suivre le potentiel, le coût et la faisabilité » de celles-ci et notamment des énergies osmotique, houlomotrice et marémotrice.
AO10 : 10 GW pour atteindre les objectifs énergétiques et renforcer l’industrie
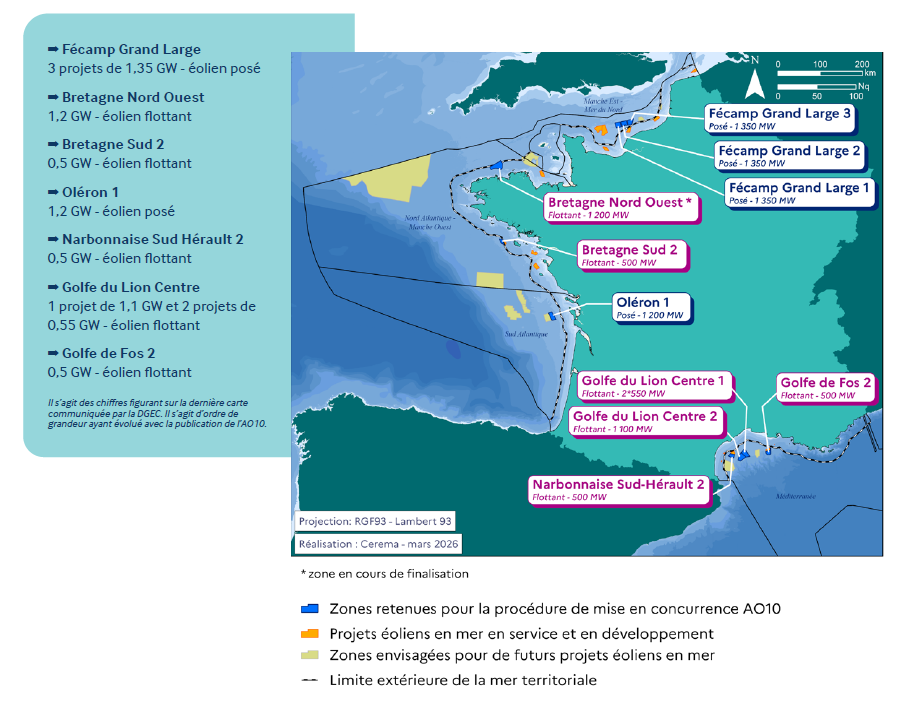
L’AO10, dont le cahier des charges a été publié en juin 2026, prévoit l’attribution d’environ 5 GW d’éolien posé (technologie mature et compétitive) et 5 GW d’éolien flottant (technologie en phase de passage au stade commercial et à fort potentiel exploitable). L’attribution de ces 10 GW de nouvelles capacités dès début 2027 est indispensable afin de se donner les moyens d’atteindre les objectifs affichés pour l’éolien en mer dans la PPE3 (il faut compter au moins 7 ou 8 ans pour la mise en service d’un projet une fois le lauréat désigné). Cet appel d’offres est le plus important jamais lancé en France et l’attribution dans leur totalité des volumes prévus pourrait faire entrer la filière dans une nouvelle dimension : 11 projets concernés dont 4 pour l’éolien posé (d’une puissance respective de 1,2 à 1,4 GW) et 7 pour l’éolien flottant (dont 2 de plus d’1 GW, soit un changement d’échelle significatif par rapport aux précédents projets relatifs à cette technologie).
Afin de protéger la souveraineté industrielle européenne ainsi que ses normes sociales et environnementales, des critères « hors prix » (certains fondés sur le cadre réglementaire européen) ont été intégrés pour la sélection des lauréats :
- Renforcement de l’importance accordée à la robustesse du montage contractuel et financier
- Notation liée à la provenance (favoriser l’utilisation de composants fabriqués sur le sol européen) et à la résilience de la chaîne de valeur (diversification des approvisionnements)
- Prise en compte de l’empreinte carbone globale et engagements sur le recyclage, le réemploi et la réutilisation des équipements
- Des critères d’éligibilité relatifs au recours à des PME, à l’insertion professionnelle, au financement participatif, à la cybersécurité ou encore aux démarches ERC figurent dans le cahier des charges.
Aussi, une clause vise à garantir la diversification des lauréats et à limiter la concentration du marché à quelques acteurs. Un tarif cible moyen fixé à 100 €2024/MWh garantira par ailleurs la compétitivité des offres retenues. L’annonce officielle des lauréats par le gouvernement est prévue pour février/mars 2027.
Défis structurels et opportunités : infrastructures portuaires, industrie, emplois
Au regard des volumes de projets concernés par l’AO10, de l’essor de l’éolien flottant et des ambitions affichées en termes de développement de la filière industrielle nationale de l’éolien en mer, de nombreux défis se posent pour faire de la concrétisation de ces projets une réussite globale pour le secteur. L’adaptation des infrastructures portuaires (capacités foncières, quais colis lourd, etc.) est un préalable indispensable au déploiement de tels volumes (notamment flottant). Pour ce faire, les gestionnaires de port prévoient d’investir près d’1 milliard d’euros. Ceux-ci doivent être accompagnés et ce fut notamment l’objet de l’appel à projets de l’ADEME « infrastructures portuaires métropolitaines pour l’industrie de l’éolien flottant » dont les lauréats désignés en juillet 2026 (Port de Marseille Fos, Nantes Saint-Nazaire Port, BrestPort, Port-La Nouvelle, Cherbourg Port) se partageront une enveloppe de 258,5 M€ de subventions. Ces investissements nécessaires se feront s’ils sont accompagnés d’une visibilité suffisante sur les volumes effectivement attribués, la temporalité de leur déploiement et sur les industriels appelés à les mobiliser, notamment à travers des accords-cadres, lettres d’intention ou investissements dans des moyens de production. Seules ces conditions permettront aux gestionnaires de ports d’adapter leurs infrastructures.
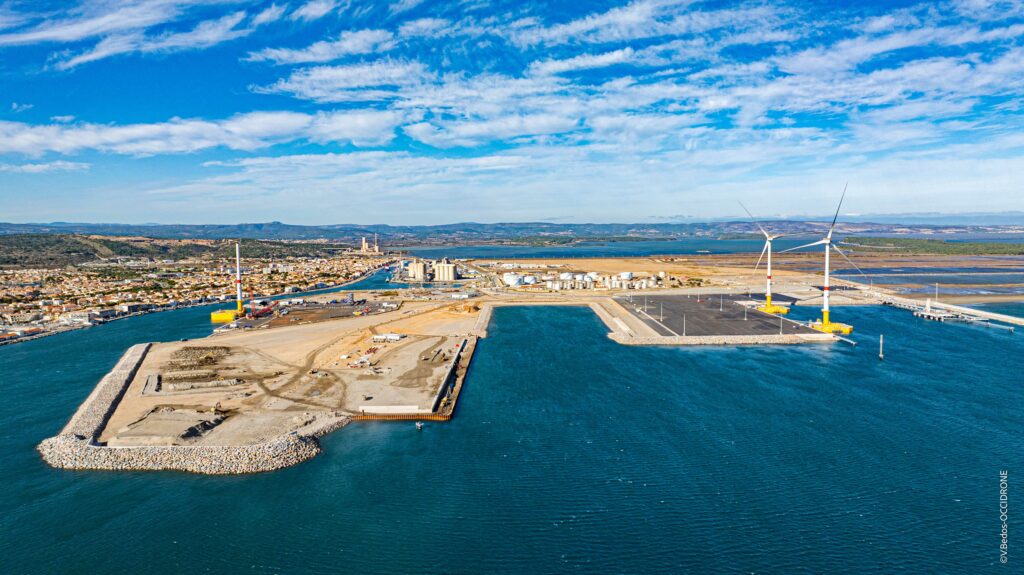
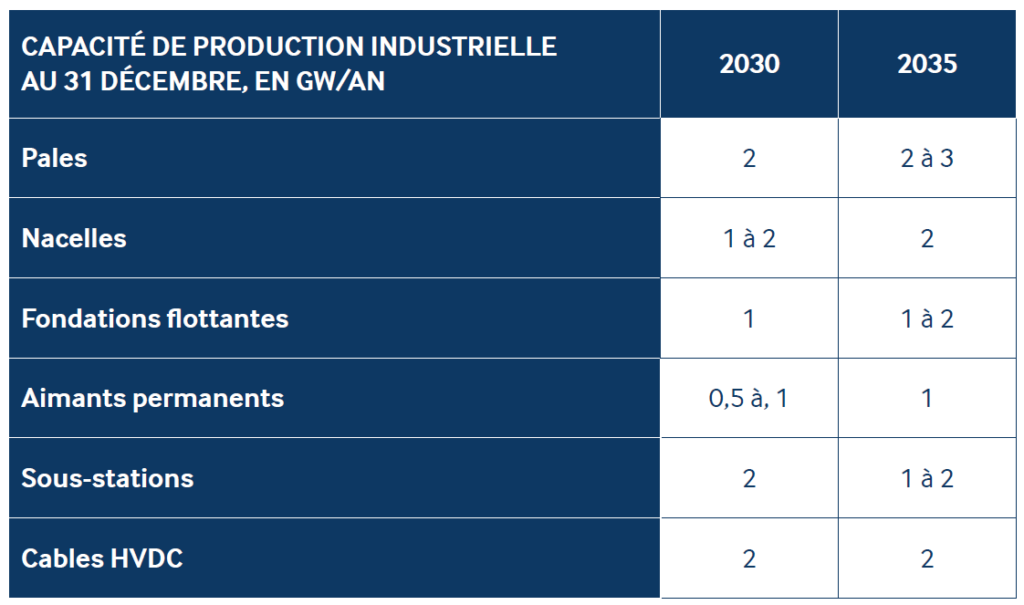
Concernant le volet industriel, l’adaptation des usines existantes et le développement de nouveaux moyens de production sera nécessaire pour bénéficier au maximum des retombées économiques engendrées par les projets (le développement d’une chaîne de valeur européenne robuste est également une condition indispensable pour que les projets puissent se réaliser en accord avec le NZIA et le CRMA ). La France soutient, d’une part, l’investissement dans les sites industriels existants (fabrication de pales, de nacelles, de postes électriques en mer etc.) et, d’autre part, le développement de l’offre industrielle pour la fabrication des fondations et des turbines, de sous-composants et matériels clés (aimants permanents, câbles de raccordement haute tension, etc.). Cet accompagnement des industriels devra se traduire concrètement afin de limiter les risques sur les approvisionnements. En effet, un tissu industriel sous-dimensionné ne permettrait pas de répondre aux besoins en équipements des développeurs et ferait peser un risque sur la bonne réalisation des projets et pourrait également engendrer des retards quant à leur mise en service.
Dans le cadre d’une augmentation massive de l’activité industrielle du secteur EMR, la question de la disponibilité en ressources humaines se pose également. La PPE pointe ainsi l’importance de disposer de dispositifs de Gestion Prévisionnelle des Emplois et des Compétences adaptés mais une politique nationale proactive en la matière reste à établir. Dans un contexte de développement massif de l’éolien en mer à l’échelle de l’Europe, la disponibilité en navires spécialisés pourrait également constituer un goulot d’étranglement qu’il convient d’anticiper. Cette problématique étant commune aux différents pays européens affichant des objectifs ambitieux pour l’éolien en mer, celle-ci devrait être traitée à l’échelle du continent afin de limiter une trop grande concurrence entre les porteurs de projet quant à leurs besoins en navires, les surcoûts associés et les potentiels retards engendrés.
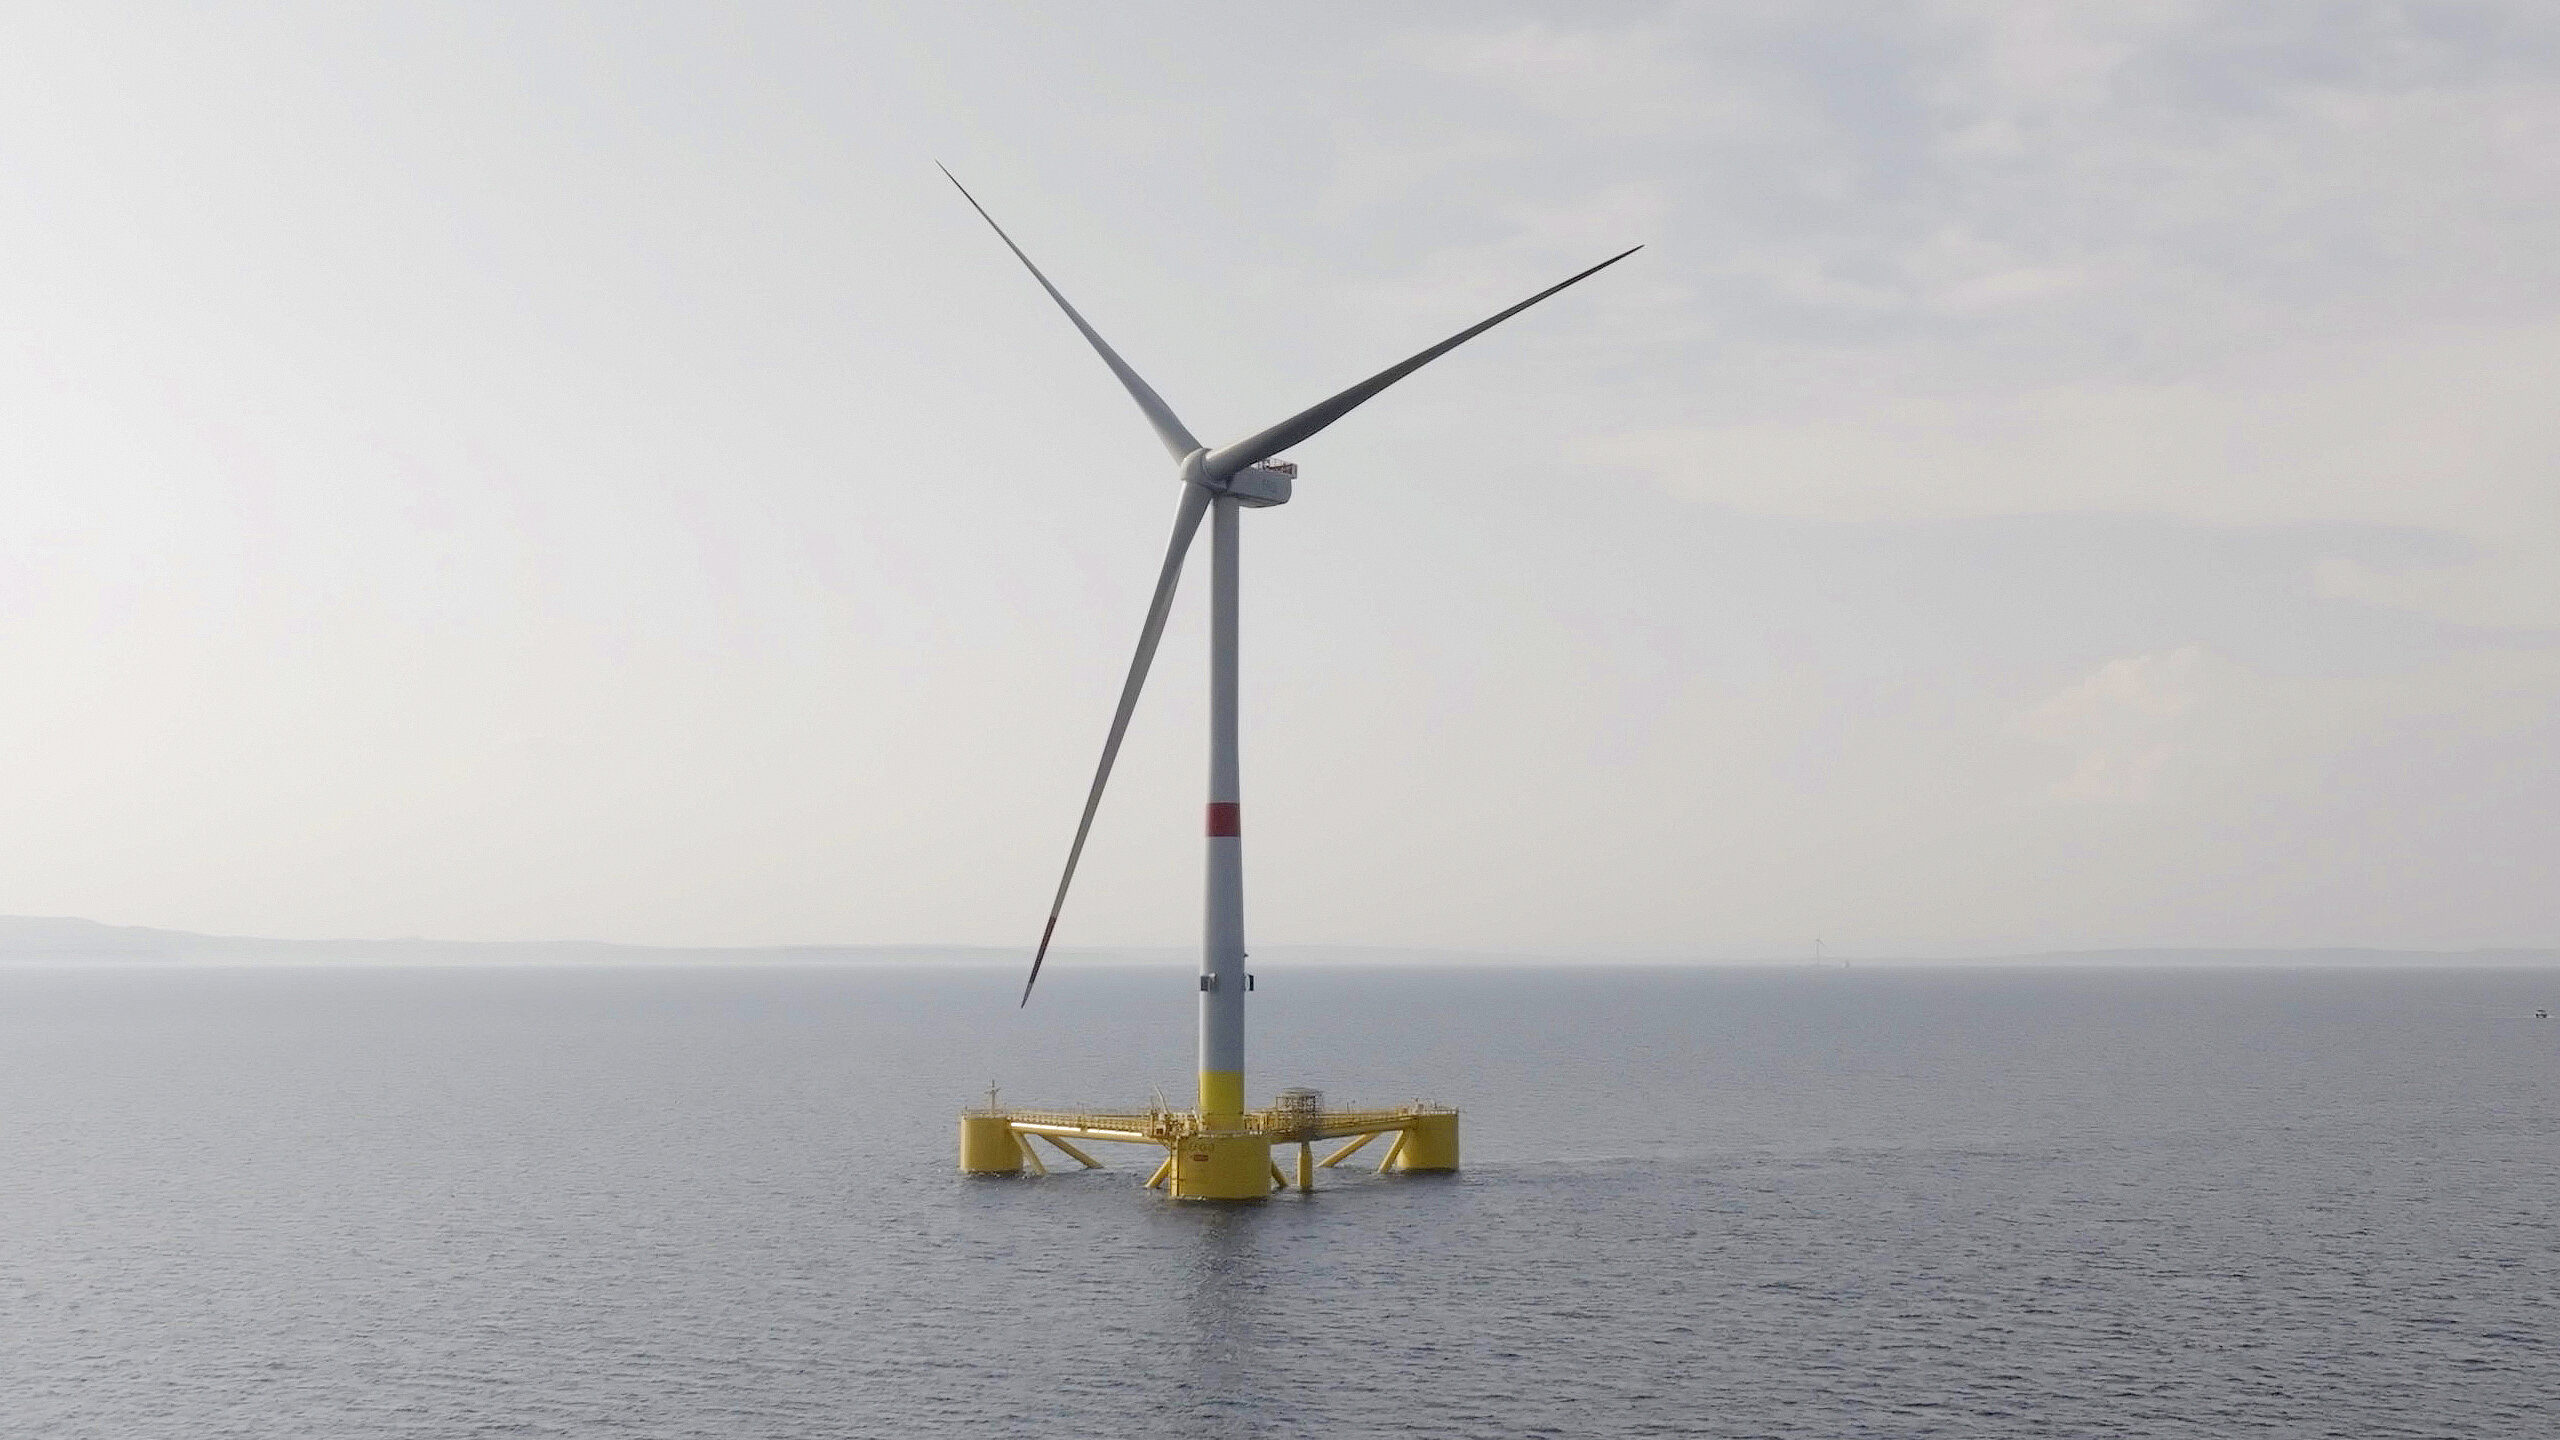
Concernant spécifiquement l’éolien flottant, l’AO10 doit permettre de passer à une première phase d’industrialisation. Mais cette montée en puissance suppose de réduire les risques technologiques (turbines plus puissantes, câbles dynamiques, etc.), industriels et financiers afin de rendre les projets attractifs et d’attirer durablement les investisseurs. Le changement d’échelle pour cette technologie concernera tant la taille des parcs que la puissance des turbines (10 MW à l’échelle d’une ferme pilote actuellement contre 15 à 20 MW pour les parcs commerciaux). Ces évolutions nécessiteront d’être éprouvées en conditions réelles et des développeurs de technologie se positionnent d’ores et déjà pour tester des éoliennes flottantes de plus de 15 MW. La disponibilité de plusieurs concepts de flotteurs testés en mer et industrialisables est indispensable pour faciliter le passage au stade industriel de l’éolien flottant. Pour ce faire, la Fondation OPEN-C met à disposition et adapte ses sites d’essais en mer pour permettre la réalisation de ces tests en France (en coordination avec les sites d’essais européens). Le principal enjeu pour l’éolien flottant restera toutefois son industrialisation : chaque projet devra reposer sur un système industriel complet (intégrant la chaîne d’approvisionnement, les capacités de fabrication et d’intégration, les infrastructures portuaires et les moyens d’installation), mais surtout pouvoir s’assurer de leur capacité à mobiliser les volumes requis dans les délais du projet. Cette contrainte de disponibilité et de séquencement étant particulièrement critique pour le flottant, notamment en matière de stockage, d’intégration et d’installation des flotteurs.
Un échec de l’AO10, même relatif, pourrait fragiliser durablement le secteur
L’AO10 pourrait constituer un tournant pour la filière française de l’éolien en mer. Au-delà des 10 GW de capacités à attribuer, sa réussite conditionnera la capacité de la France à tenir la trajectoire fixée par la PPE3 (dans un contexte où sa revoyure est prévue en 2027), mais également à donner aux développeurs, industriels et financiers la visibilité nécessaire pour engager les investissements associés au développement de la filière. L’attribution de ces capacités contribuera ainsi à conforter la structuration d’une chaîne de valeur européenne compétitive, notamment dans l’éolien flottant, et à renforcer la souveraineté énergétique et industrielle française. À l’inverse, un échec ou un retard significatif de l’AO10 fragiliserait la trajectoire de développement de l’éolien en mer, en réduisant la visibilité sur les volumes futurs et en retardant les décisions d’investissement dans les infrastructures portuaires, les capacités industrielles et les compétences. Aussi, cela pourrait affecter l’attractivité de la France pour les investisseurs et les développeurs ainsi que fragiliser la confiance dans le marché français pendant plusieurs années.
Planification et régularité : les clés de la souveraineté énergétique et industrielle
Au-delà de l’objectif d’une puissance cumulée de 26 GW attribuée d’ici à 2030-2031 (continuité entre les AO10 et 11), il s’agira ensuite de poursuivre le rythme d’attribution, en cohérence avec l’objectif d’au moins 45 GW en service en 2050. Les récents résultats de l’enquête annuelle de l’Observatoire démontrent qu’un rythme d’attribution des projets irrégulier et un manque de visibilité (retard de la publication de la PPE3) se traduit par un ralentissement de l’activité. Ce retour d’expérience conforte l’importance stratégique des documents de planification pour la filière, du respect des calendriers d’appels d’offres annoncés, de leur continuité ainsi que de leur attractivité. A cet égard, la localisation des parcs nécessaires pour atteindre l’objectif 2050 devra faire l’objet de nouvelles concertations du public (en reprenant les résultats du débat public « La mer en débat » de 2024). Au-delà des capacités attribuées, la réussite de l’AO10 constituera ainsi un signal sur la capacité de la France à tenir dans la durée une trajectoire crédible de développement de l’éolien en mer. La réussite de cette trajectoire reposera aussi sur la capacité à simplifier et accélérer les procédures d’attribution et d’autorisation, ainsi qu’à poursuivre en amont le dérisquage des projets, afin de réduire les délais de développement et de sécuriser leur mise en œuvre.